
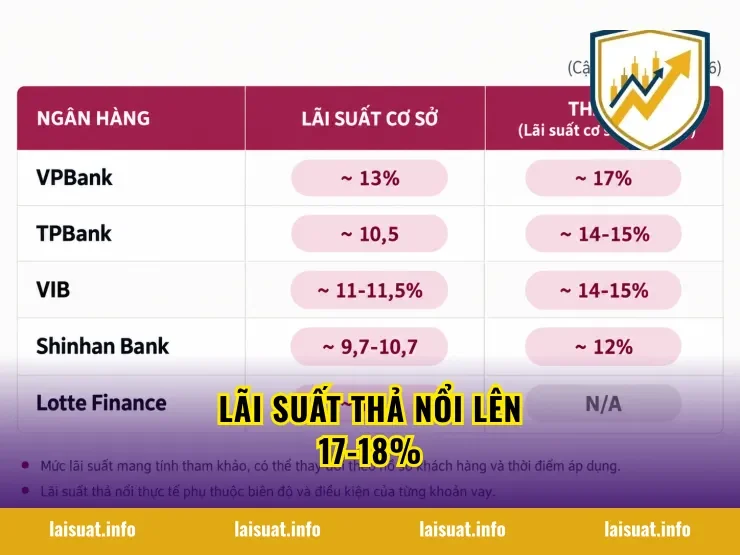
Lãi suất thả nổi lên 17-18% đang là mức mà không ít người vay mua nhà phải đối mặt sau khi hết thời kỳ ưu đãi cố định. Khi lãi suất tăng vọt lên ngưỡng này, áp lực trả nợ hàng tháng có thể tăng 40–60% so với giai đoạn lãi suất cố định ban đầu, khiến nhiều gia đình rơi vào tình trạng căng thẳng tài chính nghiêm trọng. Bài viết này phân tích cụ thể nguyên nhân, tác động và các giải pháp thực tế để xử lý khi lãi suất leo thang đến ngưỡng nguy hiểm.
Tại sao lãi suất thả nổi lên 17-18% lại xảy ra?
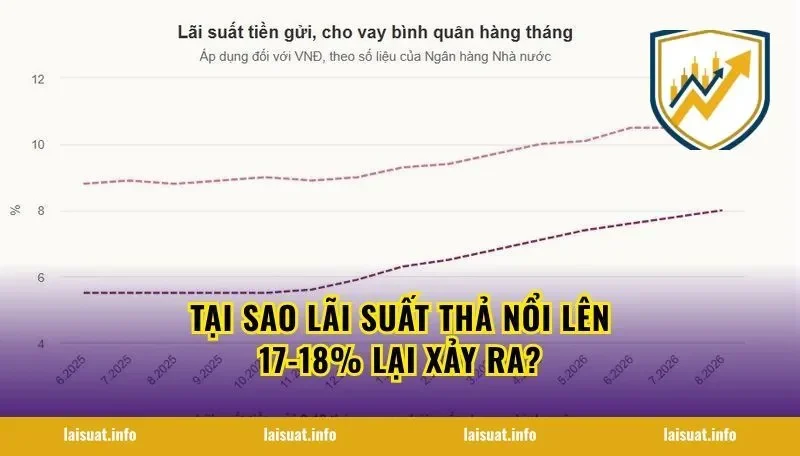
Cơ chế lãi suất thả nổi được ngân hàng thiết kế dựa trên công thức: lãi suất tiết kiệm kỳ hạn 12 tháng cộng biên độ từ 3,5–5%/năm. Khi lãi suất huy động tăng từ 8% lên 13–14%/năm như giai đoạn 2022–2023, biên độ cộng thêm đẩy lãi suất cho vay thả nổi vượt ngưỡng 17–18%/năm là điều hoàn toàn có thể xảy ra. Đây không phải ngân hàng “tự ý tăng” mà là hệ quả trực tiếp từ biến động thị trường tiền tệ. Người vay ký hợp đồng giai đoạn 2020–2021 với lãi suất ưu đãi 7–8%/năm chịu cú sốc lớn nhất khi bước sang năm thứ 2–3 của khoản vay.
Chu kỳ điều chỉnh lãi suất thả nổi thường diễn ra 3 tháng/lần hoặc 6 tháng/lần tùy theo điều khoản hợp đồng. Điều quan trọng cần nhớ là ngân hàng bắt buộc phải thông báo trước ít nhất 15–30 ngày trước mỗi lần điều chỉnh, theo quy định của Ngân hàng Nhà nước. Nhiều người vay bỏ qua thông báo này dẫn đến bị động hoàn toàn khi khoản trả nợ tháng kế tiếp tăng đột biến. Nắm rõ lịch điều chỉnh trong hợp đồng là bước đầu tiên để chủ động ứng phó.
Công thức tính lãi suất thả nổi và cách ngân hàng áp dụng mức 17-18%
Mỗi ngân hàng sử dụng lãi suất tham chiếu khác nhau — Vietcombank dùng lãi suất tiết kiệm 12 tháng của chính ngân hàng, BIDV và VietinBank cũng tương tự, còn các ngân hàng tư nhân như Techcombank hay VPBank thường dùng lãi suất huy động bình quân nội bộ. Biên độ cộng thêm dao động từ 3,0–4,5%/năm tùy thời điểm ký hợp đồng và hạng tín dụng của khách hàng. Khi lãi suất huy động 12 tháng ở mức 13,5%/năm và biên độ là 4%/năm, kết quả là mức thả nổi đúng 17,5%/năm. Người vay cần kiểm tra điều khoản cụ thể trong hợp đồng để tính toán chính xác mức áp dụng cho khoản vay của mình.
Tác động thực tế khi lãi suất thả nổi lên 17-18% với khoản vay cụ thể
Để hiểu rõ mức độ ảnh hưởng, hãy xét một ví dụ cụ thể: khoản vay 2 tỷ đồng, kỳ hạn 20 năm, trả góp đều vốn lẫn lãi. Giai đoạn ưu đãi 12 tháng đầu với lãi suất 8%/năm, tiền trả hàng tháng khoảng 16,7 triệu đồng. Sau khi chuyển sang lãi suất thả nổi 17,5%/năm, con số này nhảy lên xấp xỉ 30–32 triệu đồng/tháng — tăng gần gấp đôi chỉ qua một kỳ điều chỉnh. Đây là bẫy tài chính mà hàng nghìn người vay mua nhà giai đoạn 2020–2022 đang phải đối mặt trực tiếp.
| Mức lãi suất thả nổi | Tiền lãi tháng (vay 2 tỷ, dư nợ 1,8 tỷ) | Tổng trả hàng tháng (ước tính) |
|---|---|---|
| 8%/năm (ưu đãi) | ~12 triệu | ~20,5 triệu |
| 12%/năm | ~18 triệu | ~26,5 triệu |
| 15%/năm | ~22,5 triệu | ~31 triệu |
| 17%/năm | ~25,5 triệu | ~34 triệu |
| 18%/năm | ~27 triệu | ~35,5 triệu |
Bảng trên cho thấy chênh lệch giữa mức ưu đãi và mức thả nổi 17–18% là hơn 15 triệu đồng/tháng — tương đương một khoản thu nhập trung bình của một lao động văn phòng tại Hà Nội hay TP.HCM. Không ít hộ gia đình có thu nhập 30–40 triệu/tháng buộc phải cắt giảm chi tiêu xuống mức tối thiểu, rút tiền tiết kiệm hoặc vay thêm từ nguồn khác để bù vào phần chênh lệch. Tình trạng này kéo dài 6–18 tháng đã khiến nhiều người buộc phải bán tháo tài sản, chấp nhận lỗ để thoát khoản vay trước kỳ hạn.
Rủi ro tích lũy khi duy trì khoản vay ở mức lãi suất thả nổi lên 17-18%
Nếu duy trì khoản vay 2 tỷ đồng ở mức 17,5%/năm trong vòng 24 tháng liên tiếp mà không xử lý, tổng tiền lãi phát sinh riêng trong giai đoạn đó vào khoảng 630–680 triệu đồng — trong khi phần gốc giảm được chỉ khoảng 80–100 triệu. Đây là thực tế đau lòng của khoản vay dài hạn với lãi suất cao: phần lớn tiền trả hàng tháng chủ yếu đi vào lãi, dư nợ gốc hầu như không giảm đáng kể trong giai đoạn lãi cao. Người vay cần tính toán ngưỡng chịu đựng tài chính không quá 35–40% tổng thu nhập hộ gia đình, nếu vượt qua ngưỡng này cần hành động ngay lập tức. Kéo dài thêm 3–6 tháng có thể đẩy khoản nợ vào nhóm nợ xấu và ảnh hưởng nghiêm trọng đến lịch sử tín dụng trong 5 năm tiếp theo.
Các giải pháp thực tế khi đối mặt với lãi suất thả nổi lên 17-18%
Giải pháp đầu tiên và hiệu quả nhất là đàm phán trực tiếp với ngân hàng đang vay để xin gia hạn gói ưu đãi hoặc điều chỉnh biên độ lãi suất. Ngân hàng thường có chính sách giữ khách hàng tốt bằng cách giảm biên độ xuống 0,5–1%/năm nếu người vay có hồ sơ trả nợ đúng hạn từ 12 tháng trở lên và duy trì tài khoản thanh toán chính tại ngân hàng đó. Thời điểm đàm phán tốt nhất là 30–60 ngày trước kỳ điều chỉnh lãi suất tiếp theo — đây là cửa sổ thương lượng mà phần lớn người vay bỏ qua vì không biết. Yêu cầu gặp chuyên viên tín dụng cấp cao hoặc trưởng phòng giao dịch, không làm việc qua nhân viên thông thường vì họ không có thẩm quyền điều chỉnh điều khoản hợp đồng.
Giải pháp thứ hai là chuyển khoản vay sang ngân hàng khác có mức lãi suất thấp hơn — hay còn gọi là tái cấu trúc nợ (refinancing). Thủ tục thường mất 30–45 ngày làm việc và phát sinh chi phí phạt trả nợ trước hạn từ 1–3% dư nợ tùy ngân hàng, cộng phí công chứng thế chấp khoảng 3–5 triệu đồng. Tuy nhiên nếu mức lãi suất mới thấp hơn từ 2%/năm trở lên so với mức đang chịu, điểm hòa vốn thường đạt được sau 8–12 tháng và lợi ích tài chính rõ ràng trong dài hạn. Cần đọc kỹ điều khoản phạt trả nợ sớm trong hợp đồng hiện tại trước khi quyết định chuyển.
- Đàm phán giảm biên độ: Hiệu quả nhất với khách hàng trả nợ đúng hạn trên 12 tháng, có thể giảm 0,5–1%/năm ngay lập tức mà không phát sinh chi phí
- Chuyển sang lãi suất cố định: Một số ngân hàng cho phép chốt lại lãi suất cố định 2–3 năm ở mức 12–13%/năm, giúp lập kế hoạch tài chính ổn định hơn
- Tái cấp vốn (refinancing): Chuyển khoản vay sang ngân hàng mới có lãi suất thấp hơn 2%/năm, phù hợp khi còn hơn 10 năm trả nợ
- Tất toán một phần: Nếu có nguồn tiền nhàn rỗi từ 200–500 triệu, trả bớt gốc giúp giảm trực tiếp tiền lãi hàng tháng
- Bán tài sản: Phương án cuối nếu tỷ lệ tiền trả/thu nhập vượt 50% trong hơn 3 tháng liên tiếp
Phân tích từng phương án cần dựa trên 3 yếu tố cốt lõi: thời gian còn lại của khoản vay, mức phạt trả nợ sớm và khả năng dòng tiền trong 12–24 tháng tới. Với khoản vay còn dưới 5 năm, việc chịu lãi suất cao thường có lợi hơn chi phí phát sinh khi tái cấu trúc. Ngược lại, khoản vay còn 15–20 năm thì việc tiết kiệm 2%/năm tích lũy thành khoản tiền rất lớn — ví dụ với dư nợ 1,5 tỷ còn 15 năm, chênh lệch 2%/năm tương đương tiết kiệm được khoảng 450–500 triệu tiền lãi tổng cộng. Quyết định nên được đưa ra sau khi chạy thử tính toán trên công cụ tính lãi suất của ngân hàng hoặc tham khảo ý kiến chuyên gia tài chính độc lập.
FAQ về lãi suất thả nổi lên 17-18%
Ngân hàng có được phép tăng lãi suất thả nổi lên 17-18% không?
Hoàn toàn hợp pháp nếu điều khoản hợp đồng đã quy định rõ công thức tính lãi suất thả nổi và biên độ cộng thêm từ đầu. Ngân hàng Nhà nước không quy định trần cứng cho lãi suất cho vay thương mại kỳ hạn trung và dài hạn, nên mức 17–18%/năm là điều ngân hàng được phép áp dụng khi lãi suất huy động tăng cao tương ứng. Tuy nhiên ngân hàng bắt buộc phải thông báo bằng văn bản ít nhất 15–30 ngày trước khi thay đổi và không được áp biên độ cao hơn mức đã ký trong hợp đồng ban đầu. Nếu ngân hàng áp dụng biên độ vượt hợp đồng, người vay có quyền khiếu nại lên Ngân hàng Nhà nước chi nhánh tỉnh/thành phố.
Có nên trả nợ trước hạn khi lãi suất thả nổi lên 17-18% không?
Trả nợ trước hạn có lợi rõ ràng nếu khoản tiền nhàn rỗi không sinh lời ở mức trên 15%/năm ở nơi khác — vì trả gốc đồng nghĩa với lợi suất đảm bảo 17–18%/năm không rủi ro. Cần kiểm tra phí phạt trả nợ sớm trong hợp đồng: thông thường 1–3% dư nợ trả trước trong 3–5 năm đầu, sau đó miễn phí. Nếu phí phạt là 2% và khoản trả trước là 500 triệu, chi phí phạt 10 triệu đồng được bù lại chỉ sau 1–2 tháng tiết kiệm lãi. Ưu tiên trả vào các kỳ cuối của tháng hoặc đầu chu kỳ thanh toán để tối đa hóa tiết kiệm lãi ngay trong tháng đó.
Chuyển khoản vay sang ngân hàng khác mất bao lâu và chi phí bao nhiêu?
Quy trình refinancing thông thường mất từ 30–45 ngày làm việc tính từ khi nộp hồ sơ đến khi giải ngân khoản vay mới. Chi phí bao gồm: phí phạt trả nợ sớm tại ngân hàng cũ (1–3% dư nợ), phí công chứng hợp đồng thế chấp mới (3–7 triệu), phí thẩm định lại tài sản (2–5 triệu) và phí bảo hiểm khoản vay tại ngân hàng mới (0,3–0,5% dư nợ/năm nếu bắt buộc). Tổng chi phí phát sinh thường từ 20–50 triệu đồng tùy quy mô khoản vay, và nên được hoàn vốn trong 6–12 tháng nếu mức chênh lệch lãi suất đủ lớn. Làm việc đồng thời với 2–3 ngân hàng tiếp nhận để có phương án so sánh tốt nhất trước khi quyết định.
Có nên bán nhà khi lãi suất thả nổi lên 17-18% không?
Bán nhà chỉ nên cân nhắc khi tỷ lệ trả nợ vượt 50% thu nhập hộ gia đình và không có triển vọng cải thiện trong 12 tháng tới. Nếu thị trường bất động sản đang trầm lắng, bán trong giai đoạn này thường phải giảm giá 10–20% so với định giá thực, tức là chịu thiệt hại kép: vừa mất khoản lãi đã trả, vừa bán dưới giá trị tài sản. Phương án trung gian là cho thuê một phần hoặc toàn bộ tài sản để lấy dòng tiền bù vào khoản trả nợ, thường hiệu quả hơn bán tháo ở thị trường xấu. Quyết định bán chỉ nên đưa ra sau khi đã thử hết các giải pháp tái cấu trúc và đàm phán với ngân hàng.
Kết luận
Lãi suất thả nổi lên 17-18% là thách thức tài chính lớn nhưng hoàn toàn có thể xử lý được nếu người vay hành động sớm và có chiến lược rõ ràng. Chủ động đàm phán với ngân hàng trong vòng 7–14 ngày đầu sau khi nhận thông báo tăng lãi, tính toán kỹ lưỡng phương án tái cấu trúc nợ dựa trên thời gian còn lại và chi phí thực tế, và kiên quyết giảm ngay các khoản chi tiêu không thiết yếu để duy trì dòng tiền trả nợ ổn định.