Tự do tài chính là gì — đây là câu hỏi mà hàng triệu người đặt ra khi nhận ra rằng đi làm suốt đời mà vẫn không đủ sống. Khái niệm này không chỉ là ước mơ viển vông, mà là một lộ trình có thể xây dựng từng bước nếu bạn hiểu đúng bản chất của nó. Lãi suất, dòng tiền thụ động và kỷ luật chi tiêu chính là ba trụ cột cốt lõi mà bất kỳ ai cũng cần nắm vững trước khi bắt đầu hành trình này. Bài viết dưới đây sẽ phân tích chi tiết từ định nghĩa, các mức độ, cho đến lộ trình thực chiến để bạn đạt được độc lập tài chính thực sự.
Tự do tài chính là gì theo định nghĩa chính xác nhất?
Tự do tài chính là trạng thái mà thu nhập thụ động của bạn đủ để chi trả toàn bộ chi phí sinh hoạt mà không cần phụ thuộc vào việc bán sức lao động hàng tháng. Nói đơn giản hơn: bạn không cần đi làm vẫn có tiền để sống theo tiêu chuẩn mình mong muốn. Đây không phải là trạng thái “giàu có” theo nghĩa tích lũy tài sản vô hạn, mà là điểm cân bằng giữa thu nhập thụ động và chi phí thực tế. Nhiều người nhầm lẫn giữa tự do tài chính và giàu có — nhưng thực ra một người thu nhập thụ động 15 triệu đồng/tháng với chi phí sống 12 triệu đã đạt được tự do tài chính cơ bản.
Khái niệm này được phổ biến rộng rãi qua phong trào FIRE (Financial Independence, Retire Early) xuất phát từ Mỹ vào thập niên 1990. Theo đó, một người cần tích lũy tài sản gấp 25 lần chi tiêu hàng năm để nghỉ hưu sớm — đây gọi là “quy tắc 4%”. Ví dụ, nếu bạn chi tiêu 200 triệu đồng/năm, bạn cần có khoảng 5 tỷ đồng tài sản đầu tư để rút 4%/năm mà không cạn kiệt. Quy tắc này được kiểm chứng qua dữ liệu thị trường từ 1926–1995 bởi nhà nghiên cứu William Bengen.
Các mức độ của tự do tài chính bạn cần biết
Không phải ai cũng bắt đầu từ vạch xuất phát giống nhau, vì vậy tự do tài chính được chia thành nhiều cấp độ khác nhau. Việc xác định đúng mình đang ở đâu giúp bạn đặt mục tiêu thực tế thay vì nhắm thẳng vào đỉnh cao rồi nản lòng. Dưới đây là 5 cấp độ phổ biến nhất mà các chuyên gia tài chính cá nhân thường sử dụng.
| Cấp độ | Đặc điểm | Chỉ số đo lường |
|---|---|---|
| Cấp 1 – Ổn định tài chính | Không nợ tiêu dùng, có quỹ khẩn cấp 3–6 tháng | Tiết kiệm được 10–20% thu nhập/tháng |
| Cấp 2 – Tự do khỏi nợ xấu | Trả hết nợ lãi cao (thẻ tín dụng, vay tiêu dùng) | Không có khoản nợ lãi suất trên 10%/năm |
| Cấp 3 – Thu nhập thụ động một phần | Thu nhập ngoài lương bù đắp 30–50% chi phí | Tài sản đầu tư sinh lời ổn định 6–12 tháng liên tiếp |
| Cấp 4 – Tự do tài chính cơ bản | Thu nhập thụ động = 100% chi phí sống tối thiểu | Không cần đi làm để đủ ăn đủ mặc |
| Cấp 5 – Tự do tài chính tuyệt đối | Thu nhập thụ động vượt xa chi phí sống mong muốn | Tài sản tối thiểu gấp 30–40 lần chi tiêu hàng năm |
Hầu hết người đi làm văn phòng tại Việt Nam hiện đang ở giữa Cấp 1 và Cấp 2, chứ chưa chạm đến Cấp 3. Việc hiểu rõ khoảng cách này giúp bạn không ảo tưởng về tốc độ, đồng thời biết chính xác cần làm gì tiếp theo. Cấp 3 thường là bước ngoặt tâm lý lớn nhất vì lần đầu tiên bạn cảm nhận rằng tiền đang “làm việc” thay mình.
Tại sao phần lớn người không bao giờ đạt được tự do tài chính là gì trong thực tế?
Rào cản lớn nhất không phải là thu nhập thấp, mà là tư duy tiêu dùng chạy theo lạm phát lối sống. Mỗi khi thu nhập tăng 2–3 triệu, chi tiêu cũng tăng tương ứng — đây là hiện tượng tâm lý được gọi là “lifestyle inflation”. Kết quả là sau 5–10 năm đi làm, tỷ lệ tích lũy thực tế vẫn chỉ xoay quanh 5–8% thu nhập, thay vì mức tối thiểu 20–30% cần thiết để xây dựng tài sản có ý nghĩa. Người ta thường nói “tháng sau mình sẽ tiết kiệm nhiều hơn” — nhưng “tháng sau” đó hiếm khi đến.
Vấn đề thứ hai là thiếu kiến thức về công cụ đầu tư phù hợp với từng giai đoạn. Nhiều người giữ tiền trong tài khoản tiết kiệm lãi suất 4–5%/năm trong khi lạm phát thực tế ở Việt Nam dao động 3,5–5%/năm — đồng nghĩa với mức sinh lời thực gần bằng 0. Không đặt tiền vào các kênh đầu tư có khả năng vượt lạm phát như cổ phiếu, bất động sản hay trái phiếu doanh nghiệp chính là lý do chính khiến tài sản không tăng trưởng theo thời gian. Mỗi năm trì hoãn đầu tư ở độ tuổi 25–35 có thể tương đương với việc mất đi hàng trăm triệu đồng từ lãi kép sau 20 năm.
Lộ trình xây dựng tự do tài chính là gì từng bước cụ thể
Một lộ trình thực tế cần chia thành các giai đoạn 3–5 năm với mục tiêu số cụ thể, không phải chỉ là “cố gắng tiết kiệm nhiều hơn”. Bắt đầu bằng việc tính toán chính xác “con số tự do tài chính” của bạn: lấy chi phí sống mong muốn mỗi tháng nhân 12, rồi nhân 25. Ví dụ, muốn sống với 20 triệu/tháng thì cần 240 triệu/năm × 25 = 6 tỷ đồng tài sản đầu tư. Khi đã biết đích đến, mọi quyết định tài chính hàng ngày sẽ có ý nghĩa hơn rất nhiều.
Giai đoạn 1 (Năm 1–2): Xây nền tảng tài chính vững chắc
Ưu tiên số một trong giai đoạn này là xây quỹ khẩn cấp tương đương 6 tháng chi phí sinh hoạt, gửi vào tài khoản tiết kiệm có thể rút linh hoạt trong 24–48 giờ. Song song đó, trả dứt điểm tất cả khoản nợ có lãi suất trên 10%/năm — đặc biệt là dư nợ thẻ tín dụng thường dao động 18–30%/năm. Đây là khoản “đầu tư” có lợi nhất vì không có kênh nào sinh lời ổn định 18–30% mà không rủi ro. Giai đoạn này thường mất 12–24 tháng tùy thu nhập và mức nợ hiện tại.
Giai đoạn 2 (Năm 3–5): Bắt đầu tích lũy tài sản tạo thu nhập
Từ năm thứ ba, mục tiêu là đạt tỷ lệ tiết kiệm và đầu tư tối thiểu 25–30% thu nhập gộp mỗi tháng. Phân bổ vốn theo nguyên tắc 3 lớp: 40% vào cổ phiếu (quỹ chỉ số hoặc cổ phiếu cơ bản), 40% vào trái phiếu hoặc gửi tiết kiệm kỳ hạn, 20% vào các cơ hội đầu tư linh hoạt hơn. Mục tiêu cụ thể cuối giai đoạn này là có tài sản đầu tư tạo ra thu nhập thụ động đạt 15–20% chi phí sống hàng tháng. Đây là điểm khởi đầu của Cấp 3 — khi bạn thực sự bắt đầu cảm nhận tự do tài chính không còn là khái niệm xa vời.
Giai đoạn 3 (Năm 5–15): Tăng tốc nhờ lãi kép và dòng thu nhập đa dạng
Sức mạnh của lãi kép chỉ thực sự phát huy từ năm thứ 7–8 trở đi khi tài sản tích lũy đã đủ lớn. Một danh mục 1 tỷ đồng đầu tư ở mức sinh lời 10%/năm sẽ tạo ra 100 triệu mỗi năm mà không cần làm thêm gì — tương đương hơn 8 triệu/tháng. Ngoài ra, đây là giai đoạn cần xây dựng ít nhất 2–3 nguồn thu nhập thụ động khác nhau: cho thuê tài sản, cổ tức cổ phiếu, thu nhập từ bản quyền số hoặc kinh doanh tự vận hành. Đa dạng hóa nguồn thu giúp bạn không bị sụp đổ khi một kênh gặp sự cố.
Các công cụ tài chính quan trọng để đạt tự do tài chính là gì
Lựa chọn đúng công cụ đầu tư phù hợp với hoàn cảnh cá nhân quyết định tốc độ bạn tiến đến mục tiêu, không phải chỉ là nỗ lực hay ý chí. Tại Việt Nam, các công cụ phổ biến nhất bao gồm gửi tiết kiệm ngân hàng, trái phiếu doanh nghiệp, cổ phiếu niêm yết, quỹ mở, bất động sản và kinh doanh cá nhân. Mỗi kênh có biên độ lợi nhuận, mức độ thanh khoản và rủi ro khác nhau — không có kênh nào vừa an toàn tuyệt đối vừa sinh lời cao. Quy tắc vàng là: lợi nhuận kỳ vọng càng cao thì rủi ro phải được kiểm soát chặt chẽ hơn.
- Gửi tiết kiệm ngân hàng: Lãi suất 4–6%/năm, phù hợp cho quỹ khẩn cấp và phần vốn không được phép mất.
- Trái phiếu chính phủ: Lãi suất 5–7%/năm, rủi ro thấp, kỳ hạn 2–10 năm, phù hợp cho mục tiêu trung hạn.
- Quỹ chỉ số cổ phiếu (ETF VN30, VNINDEX): Lợi nhuận trung bình 10–14%/năm theo lịch sử 10 năm, phù hợp đầu tư dài hạn từ 5 năm trở lên.
- Bất động sản cho thuê: Tỷ suất cho thuê 4–6%/năm trên giá trị bất động sản, cộng tiềm năng tăng giá 7–10%/năm tại các đô thị lớn.
- Kinh doanh cá nhân hoặc nhượng quyền: Lợi nhuận biến động cao (15–50%+), đòi hỏi thời gian quản lý đáng kể trong 2–3 năm đầu.
Một danh mục cân bằng cho người ở độ tuổi 25–40 thường phân bổ khoảng 60–70% vào tài sản tăng trưởng (cổ phiếu, bất động sản) và 30–40% vào tài sản ổn định (tiết kiệm, trái phiếu). Tỷ lệ này dịch chuyển dần về phía ổn định hơn khi bạn tiến gần đến mục tiêu tự do tài chính, nhằm bảo vệ thành quả đã tích lũy. Điều chỉnh danh mục ít nhất 1–2 lần/năm để đảm bảo tỷ trọng không lệch quá 10% so với kế hoạch ban đầu.
Tư duy tài chính phân biệt người đạt được tự do và người không bao giờ đạt được
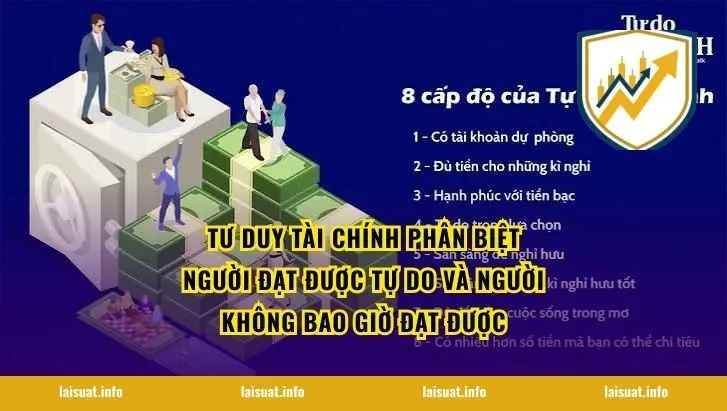
Người đạt được tự do tài chính không nhất thiết kiếm nhiều hơn người khác — họ khác ở chỗ luôn trả lương cho bản thân trước bằng cách tự động chuyển 20–30% thu nhập vào tài khoản đầu tư ngay khi nhận lương, trước khi chi tiêu bất cứ thứ gì. Tư duy “tiết kiệm là phần còn lại sau chi tiêu” là lý do 80% người đi làm không bao giờ tích lũy đủ tài sản. Ngược lại, tư duy “chi tiêu là phần còn lại sau tiết kiệm và đầu tư” tạo ra sự khác biệt tích lũy trong 10–20 năm vô cùng lớn. Chênh lệch không nằm ở con số ban đầu mà nằm ở hành vi tự động được duy trì nhất quán qua thời gian.
Ngoài ra, người đạt tự do tài chính hiểu rõ sự khác biệt giữa tài sản và tiêu sản. Tài sản là thứ bỏ tiền vào túi bạn mỗi tháng (cổ phiếu sinh cổ tức, bất động sản cho thuê, doanh nghiệp tự vận hành), còn tiêu sản là thứ lấy tiền từ túi bạn (xe hơi mới, hàng tiêu dùng đắt tiền, du lịch không có kế hoạch). Nguyên tắc đơn giản nhưng ít người áp dụng: trước mỗi khoản chi lớn, hỏi bản thân “thứ này sẽ tăng hay giảm thu nhập thụ động của mình?” Câu trả lời thường xuyên cho loại chi tiêu nào nhiều hơn sẽ quyết định bạn ở đâu sau 10 năm.
Sai lầm phổ biến nhất khi bắt đầu hành trình tự do tài chính là gì
Sai lầm đầu tiên và nghiêm trọng nhất là tìm cách làm giàu nhanh thay vì xây dựng nền tảng từng bước. Các scheme crypto ngắn hạn, đầu tư sàn ngoại hối đòn bẩy cao, hay “đầu tư chứng khoán F0” không có kiến thức đã xóa sạch tài khoản của hàng triệu người trong giai đoạn 2021–2022. Không có con đường tắt đến tự do tài chính — chỉ có con đường đúng và con đường nhanh nhưng dẫn đến thất bại. Mỗi lần mất vốn không chỉ mất tiền mà còn mất từ 2–5 năm tích lũy và niềm tin vào bản thân.
Sai lầm thứ hai là so sánh con số tuyệt đối với người khác thay vì theo dõi tiến độ của bản thân. Người 30 tuổi ở Hà Nội có thể cần 8–10 tỷ để đạt tự do tài chính, trong khi người cùng tuổi ở tỉnh lẻ chỉ cần 3–4 tỷ vì chi phí sinh hoạt khác nhau. Việc nhìn vào số tài khoản của người khác và tự ti chỉ dẫn đến quyết định đầu tư cảm tính và rủi ro cao. Thay vào đó, hãy so sánh bản thân hôm nay với bản thân 6 tháng trước — đó là thước đo duy nhất có ý nghĩa.
FAQ về tự do tài chính là gì
Thu nhập bao nhiêu mới có thể bắt đầu xây dựng tự do tài chính?
Không có ngưỡng thu nhập tối thiểu để bắt đầu — ngay cả với mức lương 8–10 triệu/tháng, nếu tiết kiệm được 20% (1,6–2 triệu) và đầu tư đều đặn trong 15–20 năm, tài sản tích lũy hoàn toàn có thể đạt mức tự do tài chính cơ bản. Điều quan trọng là bắt đầu sớm nhất có thể vì mỗi năm trì hoãn đầu tư ở tuổi 25 tương đương mất khoảng 2 năm ở tuổi 35 do lãi kép. Không cần đợi thu nhập cao mới bắt đầu — cần bắt đầu để thu nhập có thể tích lũy và nhân lên theo thời gian. Hành động nhỏ ngày hôm nay vẫn tốt hơn kế hoạch lớn mãi chưa thực hiện.
Tự do tài chính có nghĩa là không cần làm việc nữa không?
Tự do tài chính không có nghĩa là nghỉ hưu hoàn toàn và nằm nhà — đúng hơn là bạn làm việc vì đam mê hoặc mục đích chứ không phải vì bắt buộc kiếm tiền trả hóa đơn. Nhiều người sau khi đạt tự do tài chính vẫn tiếp tục làm việc, nhưng chuyển sang những công việc ý nghĩa hơn dù thu nhập thấp hơn hoặc tự kinh doanh theo ý thích. Tự do thực sự là ở chỗ bạn có thể nói không với công việc tệ, sếp độc hại hay dự án thiếu ý nghĩa mà không lo sợ hệ quả tài chính. Đó là thứ tự do về lựa chọn — không phải sự lười biếng được hợp pháp hóa.
Đầu tư chứng khoán hay bất động sản phù hợp hơn để đạt tự do tài chính?
Không có câu trả lời tuyệt đối vì cả hai kênh đều có ưu và nhược điểm riêng phụ thuộc vào vốn ban đầu, thời gian và khẩu vị rủi ro của từng người. Chứng khoán phù hợp hơn khi bạn có vốn nhỏ (từ 1–50 triệu có thể bắt đầu), cần thanh khoản cao và không có thời gian quản lý tài sản vật chất. Bất động sản cho thu nhập cho thuê ổn định và dễ vay đòn bẩy, nhưng đòi hỏi vốn lớn (ít nhất 500 triệu đến 1 tỷ để có tài sản cho thuê tại đô thị) và thời gian quản lý thực tế. Lý tưởng nhất là kết hợp cả hai: chứng khoán cho giai đoạn tích lũy ban đầu, bất động sản khi đã có đủ vốn để tạo dòng tiền ổn định.
Bao lâu thì đạt được tự do tài chính nếu bắt đầu từ hôm nay?
Thời gian phụ thuộc vào ba biến số: tỷ lệ tiết kiệm, lợi nhuận đầu tư và chi phí sống mục tiêu — không có con số chung cho tất cả mọi người. Theo tính toán từ phong trào FIRE, người tiết kiệm 50% thu nhập với lợi nhuận đầu tư 7%/năm thường đạt tự do tài chính sau 17–18 năm; tiết kiệm 75% thì rút ngắn xuống còn 7–8 năm. Tại Việt Nam với mức sống thấp hơn phương Tây, nhiều người đạt tự do tài chính cơ bản trong 12–15 năm với kỷ luật tiết kiệm 30–40% thu nhập. Quan trọng hơn con số là sự nhất quán — dừng đầu tư 2–3 năm ở giữa chặng có thể kéo dài mục tiêu thêm 5–7 năm.
Lạm phát có phá hủy kế hoạch tự do tài chính không?
Lạm phát là rủi ro thực sự và cần được tính vào kế hoạch từ đầu, không phải bỏ qua vì nó “trừu tượng”. Nếu chi phí sống tăng 4%/năm, tài sản đầu tư của bạn phải sinh lời ít nhất 7–8%/năm để vừa duy trì sức mua vừa có dự phòng rủi ro — đó là lý do giữ tiền tiết kiệm lãi suất 4–5% dài hạn không phải chiến lược thông minh. Giải pháp là đa dạng hóa danh mục với ít nhất 50–60% tài sản có khả năng vượt lạm phát dài hạn như cổ phiếu và bất động sản. Xem xét lại con số mục tiêu tự do tài chính mỗi 3–5 năm để điều chỉnh theo lạm phát thực tế là thói quen cần duy trì suốt hành trình.
Có thể xây dựng tự do tài chính nếu đang có nợ không?
Có thể, nhưng cần ưu tiên đúng theo thứ tự: trả nợ lãi cao trước, đầu tư đồng thời với nợ lãi thấp. Nếu lãi suất khoản nợ trên 10%/năm (thẻ tín dụng, vay tiêu dùng, vay tín chấp), trả dứt điểm trước vì không có kênh đầu tư nào sinh lời ổn định cao hơn mức đó mà không rủi ro. Nếu lãi suất khoản nợ dưới 7%/năm (vay mua nhà cố định lãi suất thấp), bạn hoàn toàn có thể song song vừa trả nợ vừa đầu tư vào cổ phiếu vì lợi nhuận kỳ vọng dài hạn của cổ phiếu thường cao hơn. Điểm mấu chốt là không để nợ lãi cao tồn tại quá 12–18 tháng vì lãi kép của nợ hoạt động ngược lại chính xác như lãi kép của tài sản.
Kết luận
Tóm lại, tự do tài chính là mục tiêu có thể đạt được thông qua việc quản lý chi tiêu hợp lý, tiết kiệm đều đặn và đầu tư dài hạn. Hãy bắt đầu bằng cách xác định mức tài sản cần có, xây dựng quỹ dự phòng và duy trì thói quen đầu tư phù hợp với khả năng của bản thân. Đồng thời, tìm hiểu kỹ về lãi suất, lãi kép và các phương án tích lũy để đưa ra quyết định tài chính sáng suốt hơn. Bạn có thể tham khảo thêm thông tin tại Lãi Suất để cập nhật kiến thức về lãi suất, hỗ trợ quản lý dòng tiền và từng bước tiến gần hơn đến mục tiêu tự do tài chính.